 Philippe
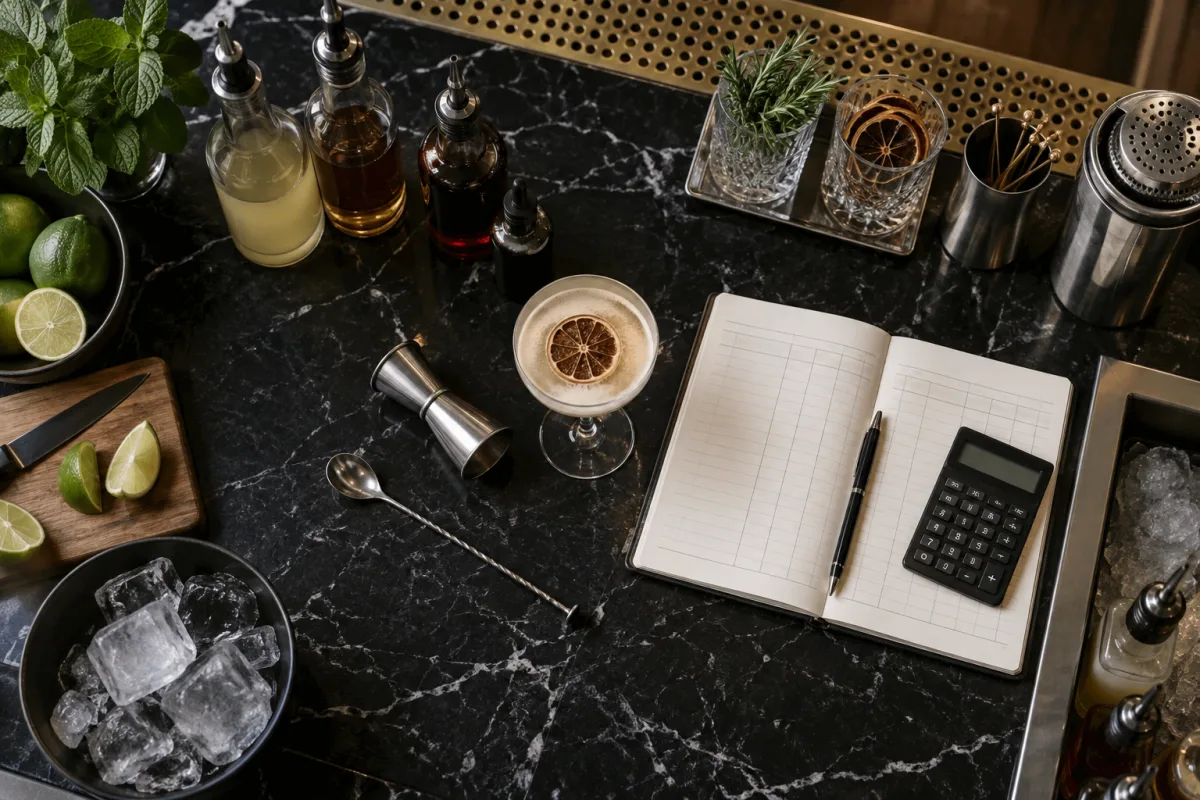
Séparer les familles de coûts
Distinguez les achats directement liés aux ventes, les frais de personnel et les charges fixes comme le loyer ou les assurances. Gardez une méthode constante pour comparer les mois entre eux.
Calculer par produit
Pour une boisson, utilisez les volumes réellement servis et les prix d’achat actuels. Ajoutez garnitures, consommables et pertes observées. La différence avec le prix de vente donne une contribution utile, mais ne constitue pas à elle seule un bénéfice.
Relier les marges au volume
Rapportez la marge des ventes aux charges fixes pour estimer le seuil d’activité à atteindre. Testez les périodes creuses et les variations de prix d’achat avant de modifier la carte.